Actualidad
Cesantías 2027: cómo preparar las finanzas de su empresa para el pago
Conozca cómo calcular las cesantías en Colombia, las fechas de pago de 2027 y las herramientas para planear estas obligaciones sin afectar el flujo de caja.
Jueves, 12 de noviembre de 2026
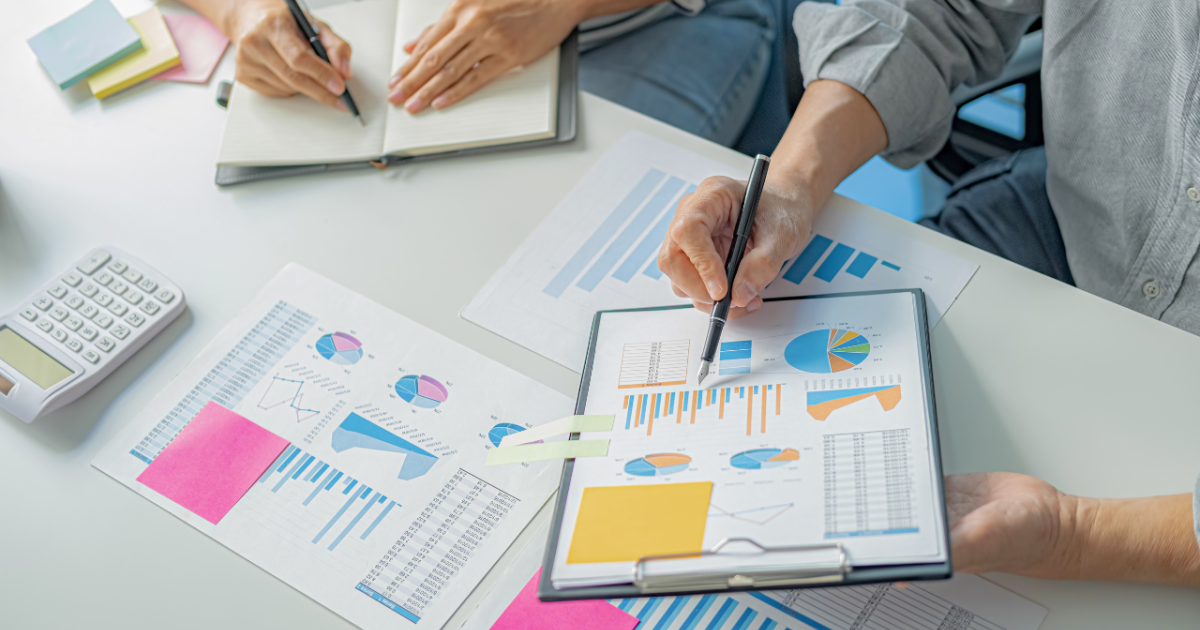
El cierre de 2026 representa un momento decisivo para la planificación financiera de las empresas colombianas. Además de atender los compromisos comerciales, tributarios y de nómina, las organizaciones deben preparar los recursos correspondientes al pago de las cesantías y sus intereses, dos obligaciones laborales que tendrán fechas clave durante los primeros meses de 2027.
Aunque estos pagos son recurrentes, una planeación inadecuada puede generar presiones sobre el flujo de caja, especialmente en pequeñas y medianas empresas que concentran buena parte de sus compromisos financieros al comienzo del año.
Anticipar el cálculo de las cesantías en Colombia permite estimar las obligaciones laborales, organizar las provisiones y reducir el riesgo de incumplimientos.
Cesantías en Colombia: ¿cuánto deben pagar las empresas en 2027?
Las cesantías son una prestación social que corresponde, por regla general, a un mes de salario por cada año trabajado, o su equivalente proporcional cuando el empleado ha laborado un periodo inferior.
Para el régimen anualizado, los empleadores deben tener presentes dos fechas:
- 31 de enero de 2027: plazo máximo ordinario para pagar directamente a los trabajadores los intereses sobre las cesantías causadas durante 2026, cuando corresponda el pago anual.
- 14 de febrero de 2027: fecha límite legal para consignar las cesantías causadas durante 2026 en el fondo elegido por cada trabajador.
Los intereses equivalen al 12 % anual sobre las cesantías causadas, o proporcionalmente al tiempo trabajado. La legislación también contempla modalidades de pago mensual bajo las condiciones legales aplicables.
Para comprender las bases de liquidación, los conceptos incluidos y las particularidades del beneficio, Buk ofrece una guía sobre las cesantias en colombia, que permite consultar las reglas de cálculo y administración de esta prestación.
Cálculo de cesantías en Colombia: cómo proyectar el gasto laboral
La fórmula general para calcular las cesantías es:
Cesantías = (salario base de liquidación × días trabajados) / 360
Para los intereses, cuando corresponde calcularlos proporcionalmente:
Intereses = (cesantías × días trabajados × 0,12) / 360
Por ejemplo, un trabajador con un salario base de $3.000.000 y un año completo de servicios genera, en términos generales, $3.000.000 en cesantías y $360.000 en intereses.
Si una empresa tiene 20 trabajadores bajo estas mismas condiciones, deberá prever aproximadamente $67,2 millones entre cesantías e intereses.
Este ejercicio es ilustrativo. Los cálculos reales deben considerar factores como la remuneración variable, el auxilio de transporte cuando corresponda, las fechas de vinculación y las condiciones particulares de cada contrato.
Una calculadora de cesantías facilita la planificación empresarial
La tecnología puede simplificar una de las tareas más importantes de los equipos financieros y de recursos humanos: estimar las obligaciones laborales antes de que llegue su fecha de pago.
Para facilitar este proceso, Buk dispone de una herramienta gratis para calcular cesantias, con la que es posible realizar estimaciones a partir de datos como el salario, el tipo de contrato y el periodo trabajado.
La calculadora también permite estimar intereses de cesantías y prima de servicios, ofreciendo una referencia práctica para organizar la información de cada trabajador.
Para los gerentes financieros, estas proyecciones permiten elaborar escenarios de gasto, mientras que las áreas de talento humano pueden utilizarlas como apoyo para revisar los valores antes de consolidar la liquidación.
Los resultados deben contrastarse con la nómina y la normativa vigente, especialmente cuando existen situaciones laborales particulares.
Tres decisiones financieras para preparar el pago de cesantías
La planificación no debería comenzar en enero. Las empresas pueden anticiparse mediante tres decisiones.
1. Actualizar las provisiones laborales. Revisar los valores acumulados durante 2026 e identificar posibles diferencias derivadas de contrataciones, retiros o modificaciones salariales.
2. Programar el flujo de caja. Incorporar los desembolsos de enero y febrero dentro del presupuesto, considerando también otras obligaciones que coinciden con el inicio del año.
3. Utilizar herramientas de cálculo y verificación. Apoyarse en soluciones digitales permite agilizar las estimaciones y dedicar más tiempo a revisar inconsistencias y preparar escenarios.
Una gestión oportuna de las cesantías no consiste solamente en cumplir con las fechas establecidas por la legislación laboral. También representa una oportunidad para fortalecer la disciplina financiera y la coordinación entre las áreas contables, financieras y de recursos humanos.
Para las empresas, llegar a 2027 con estas obligaciones calculadas y provisionadas puede marcar la diferencia entre un desembolso planificado y una presión inesperada sobre su liquidez.
Tal vez te has perdido
Infografía del día
Lo más leído
- Actualidad
- Actualidad
- Innovación
- Negocios
- Actualidad