Actualidad
Ganaderos, porcicultores y avicultores podrían recuperar el IVA que pagan por sus insumos
Ganaderos, porcicultores y avicultores pueden recuperar ante la DIAN el IVA pagado en insumos. Un experto explica cómo identificar los saldos a favor.
Viernes, 20 de noviembre de 2026
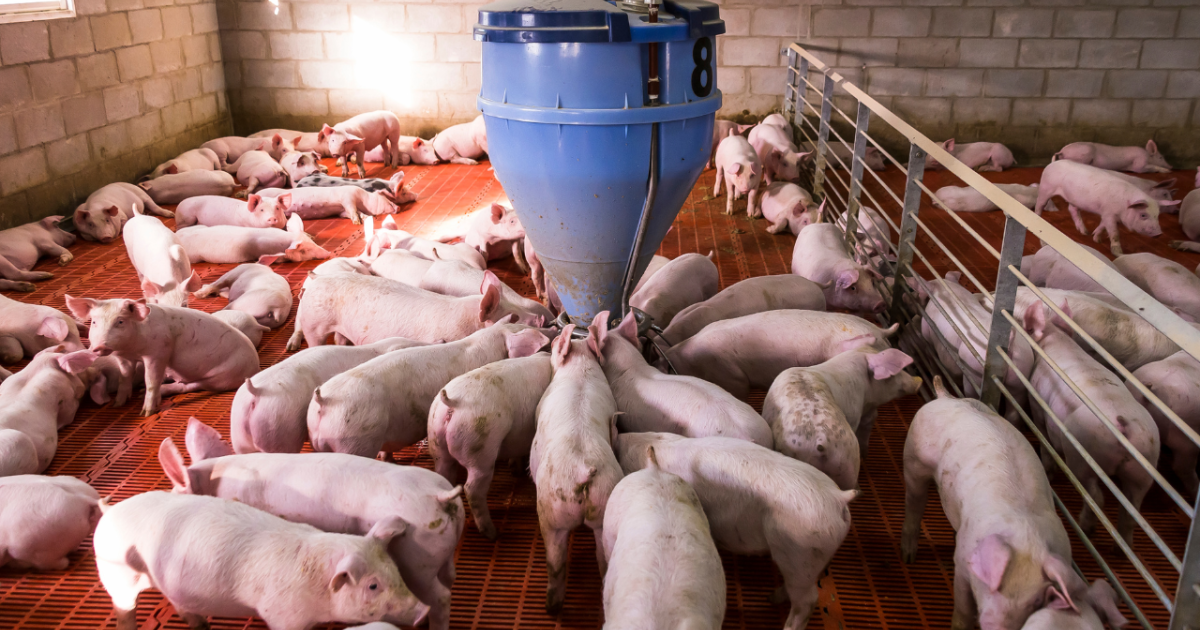
El IVA pagado por ganaderos, porcicultores y avicultores en determinados insumos de producción puede convertirse en un saldo a favor susceptible de devolución ante la DIAN. Sin embargo, algunos productores desconocen este mecanismo o mantienen los valores acumulados en su contabilidad sin solicitar su recuperación.
La diferencia se origina en el tratamiento tributario de productos como la carne, la leche y los huevos, cuya venta puede estar exenta de IVA, mientras distintos insumos utilizados en su producción están gravados con el impuesto.
Para entender cómo funciona este beneficio, quiénes pueden solicitarlo y cuáles son los aspectos que deben revisar los productores, en Revista C-level dialogamos con Daniel Mateo Vélez Martínez, contador público y consultor tributario de Integral Consultores Co.
¿Cómo funciona la devolución del IVA para ganaderos y otros productores?
¿Por qué un ganadero o productor avícola puede tener dinero a favor ante la DIAN?
Cuando un productor compra alimentos concentrados, medicamentos, vacunas u otros insumos para su actividad, puede pagar IVA en esas adquisiciones.
Sin embargo, productos como la carne, la leche y los huevos tienen un tratamiento tributario de exención. Esto permite, bajo las condiciones legales correspondientes, solicitar la devolución del IVA descontable asociado a su producción.
El problema es que algunos productores mantienen estos saldos acumulados en su contabilidad sin adelantar el procedimiento para recuperarlos.
¿Este mecanismo aplica solamente para las grandes empresas del sector agropecuario?
No. El tamaño de la explotación no determina por sí solo el acceso al mecanismo.
Una persona natural dedicada a la ganadería, porcicultura o avicultura también puede solicitar devoluciones, siempre que cumpla los requisitos tributarios aplicables.
Lo importante es revisar su situación frente al IVA, los registros contables y la documentación que respalde los impuestos pagados.
¿Qué gastos pueden generar IVA susceptible de devolución?
Entre los conceptos que deben revisarse están las compras de concentrados, alimentos para animales, medicamentos, vacunas y determinados servicios relacionados con la producción.
No obstante, cada gasto requiere una evaluación individual para establecer si el impuesto pagado cumple los requisitos para tratarse como IVA descontable.
¿Cuánto tarda la DIAN en devolver el IVA y qué debe revisar el productor?
¿Cuánto tiempo puede tardar la devolución del dinero?
De acuerdo con Vélez Martínez, los plazos de devolución pueden oscilar entre 15 y 50 días hábiles, dependiendo de las condiciones de la solicitud y el procedimiento aplicable.
Estos términos no significan que todas las solicitudes sean aprobadas automáticamente. La documentación y el cumplimiento de los requisitos son determinantes para que la DIAN adelante el trámite.
¿Es necesario esperar hasta finalizar el año para solicitar la devolución?
No necesariamente. Según el consultor, los productores que cumplan las condiciones correspondientes pueden evaluar solicitudes con periodicidad bimestral o semestral.
La frecuencia debe determinarse conforme al régimen aplicable, las declaraciones presentadas y los requisitos establecidos para obtener la devolución.
También es importante revisar los plazos legales, porque el derecho a solicitar determinados saldos a favor puede perderse si no se ejerce oportunamente.
¿Por dónde empezar para recuperar un saldo a favor en IVA?
¿Cuál debería ser el primer paso de un empresario agropecuario que nunca ha solicitado una devolución?
Realizar una revisión tributaria y contable de su actividad.
Esto implica identificar el IVA pagado en las compras, establecer qué valores pueden tratarse como descontables y verificar las declaraciones correspondientes.
Con esa información es posible determinar si existen saldos a favor que puedan solicitarse ante la DIAN.
Para el sector pecuario, recuperar estos recursos puede representar una oportunidad para mejorar el flujo de caja y disponer de capital para mantener o ampliar las operaciones productivas.
El mecanismo, sin embargo, exige distinguir entre impuestos efectivamente recuperables y gastos que no cumplen los requisitos legales. Una revisión adecuada permite establecer cuánto dinero podría recuperarse antes de iniciar cualquier solicitud.
Tal vez te has perdido
Infografía del día
Lo más leído
- Innovación
- Innovación
- Innovación
- Innovación
- Innovación