Negocios
Pomelo gana terreno en la banca con BBVA, Bancolombia y Santander
Pomelo amplía su presencia en la banca con soluciones para tarjetas y pagos. La tokenización ya representa cerca del 20% de sus transacciones.
Domingo, Octubre 18, 2026
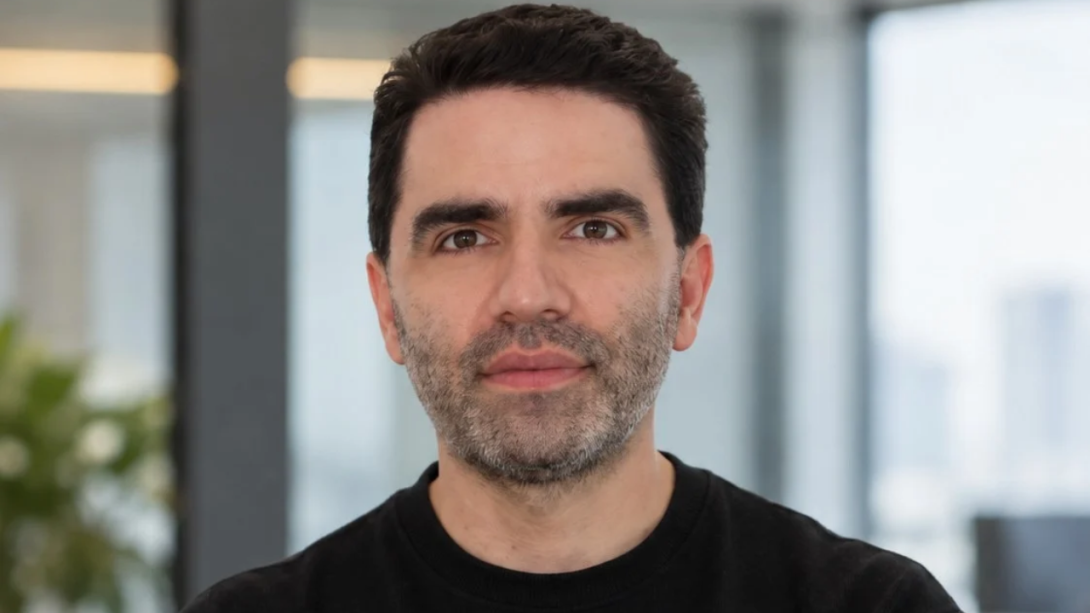
Pomelo está ampliando su presencia en el sector bancario mediante soluciones tecnológicas para la emisión de tarjetas, procesamiento de transacciones y modernización de pagos. Entidades como BBVA, Bancolombia, Bancamía, Santander, GNB Sudameris y Banisi figuran entre las instituciones que incorporan su infraestructura financiera.
La expansión ocurre mientras los bancos buscan modernizar los sistemas que soportan sus operaciones, después de varios años de inversiones concentradas en aplicaciones móviles y canales digitales. El objetivo es incorporar nuevas funcionalidades sin necesidad de reemplazar completamente sus plataformas tecnológicas.
La compañía, que trabaja con más de 180 clientes corporativos, también reportó un crecimiento en la adopción de pagos tokenizados: su participación pasó del 1 % a cerca del 20 % de las transacciones procesadas para sus clientes durante los últimos dos años.
Bancamía, Wenia y Banisi incorporan tecnología de Pomelo
La infraestructura de Pomelo permite desarrollar diferentes productos financieros mediante una arquitectura modular que integra procesamiento, emisión de tarjetas, seguridad y conexión con redes internacionales de pago.
En Colombia, Bancamía, entidad de la Fundación Microfinanzas BBVA, utiliza estas soluciones para emitir y procesar tarjetas débito, permitiendo a sus clientes solicitarlas, activarlas y bloquearlas desde su aplicación móvil.
Por su parte, Wenia, compañía del Grupo Bancolombia, incorporó una tarjeta digital que permite realizar compras utilizando criptoactivos seleccionados desde su billetera.
Otro caso es Banisi, que emplea la plataforma para emitir y procesar tarjetas Visa Débito y desarrollar soluciones relacionadas con crédito, tokenización y seguridad.
Entre los clientes corporativos mencionados por Pomelo también aparecen Santander, GNB Sudameris, Western Union, Creditas, Kavak y Stori.
“La banca está entrando en una etapa en la que modernizar la infraestructura se vuelve tan importante como innovar en la experiencia del cliente. Hoy la industria necesita plataformas que le permitan evolucionar sus negocios de tarjetas y pagos, incorporar nuevas capacidades y lanzar productos con mayor velocidad”, afirmó Antonio Santiago, Business Development Manager de Pomelo para la Región Andina.
Los pagos tokenizados pasan del 1% al 20% en dos años
Uno de los cambios identificados por Pomelo es el crecimiento de la tokenización, una tecnología que sustituye los datos sensibles de una tarjeta bancaria por credenciales digitales para facilitar transacciones más seguras.
Esta capacidad permite integrar productos financieros con billeteras como Apple Pay y Google Pay, además de incorporar herramientas de autenticación y prevención de fraude.
Según la compañía, hace dos años apenas el 1% de las transacciones de sus clientes utilizaba tokenización, mientras que actualmente esa proporción se aproxima al 20%.
El dato corresponde a las operaciones procesadas en su propia plataforma y no representa la participación de los pagos tokenizados en todo el sistema financiero colombiano.
La infraestructura tecnológica gana importancia para los bancos
El crecimiento de proveedores especializados como Pomelo refleja un cambio en la forma en que las entidades financieras incorporan tecnología.
En lugar de desarrollar internamente todas sus capacidades, algunos bancos están integrando soluciones externas para modernizar componentes específicos de sus negocios de tarjetas y pagos.
Estas plataformas permiten incorporar sistemas de autorización, herramientas antifraude, programas de fidelización y nuevas modalidades de pago sobre infraestructuras existentes.
Para las entidades financieras, la modernización tecnológica representa una oportunidad para acelerar el lanzamiento de productos y responder a nuevas preferencias de los consumidores, aunque su implementación exige mantener estándares de seguridad, cumplimiento regulatorio y continuidad operativa.
La evolución de este modelo también amplía el papel de las fintech como proveedores de infraestructura para el sistema bancario, más allá de su participación como competidores en servicios financieros digitales.
Tal vez te has perdido
Infografía del día
Lo más leído
- Actualidad
- Negocios
- Innovación
- Actualidad
- Innovación