Actualidad
Garantías digitales respaldan $827 millones para pequeños productores del agro
Anzi y Finko respaldaron $827 millones en financiación para pequeños productores con garantías digitales adaptadas a los ciclos del agro colombiano.
Lunes, Septiembre 14, 2026
Acceder a un crédito bajo cuotas mensuales puede no tener mucho sentido para un productor cuyos ingresos dependen de una cosecha, del acopio de leche o de los tiempos de comercialización de su producto.
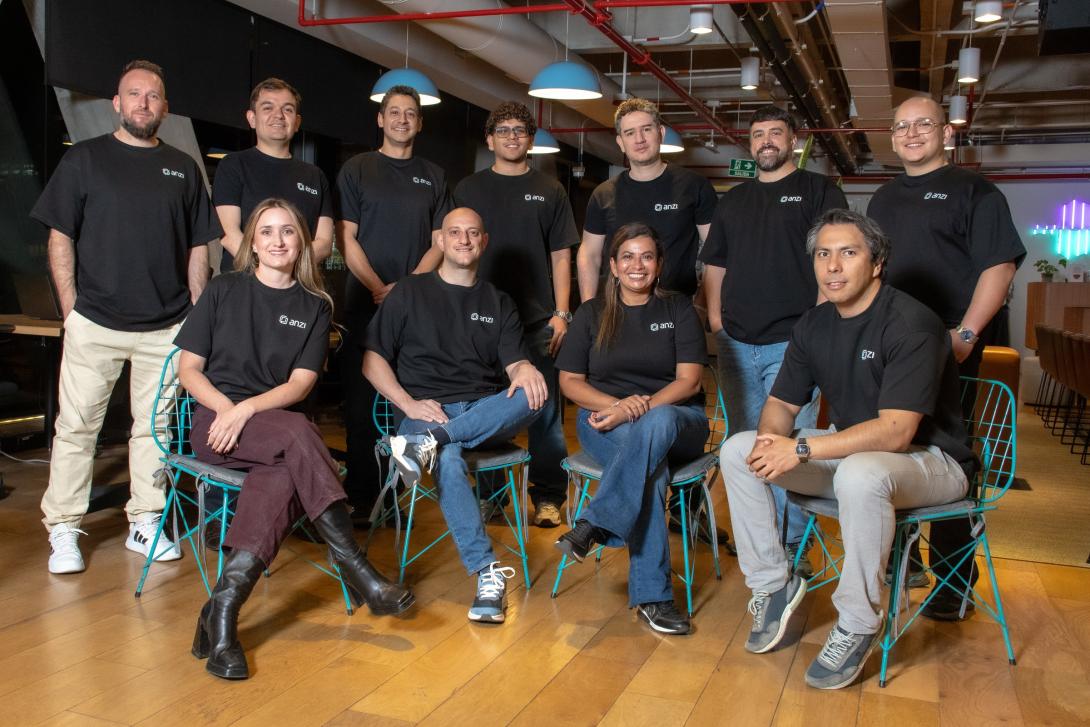
Partiendo de esa diferencia, Anzi Finance y Finko desarrollaron un modelo de garantías digitales que adapta la financiación a las dinámicas de las cadenas productivas del agro colombiano. Durante sus primeros cuatro meses, el esquema respaldó más de $827 millones mediante 117 operaciones de crédito.
La iniciativa comenzó con productores de la cadena láctea y actualmente se está extendiendo hacia café, banano, aguacate, ají, hortalizas y caña panelera, sectores en los que los ingresos pueden variar según cosechas, clima y tiempos de comercialización.
Financiación para pequeños productores adaptada al ciclo del negocio
Una de las particularidades del modelo es que no evalúa todas las actividades agropecuarias bajo la misma estructura financiera.
En la producción lechera, por ejemplo, un productor puede entregar diariamente su producto y recibir el pago del acopio cada quince días. El crédito puede estructurarse para que las cuotas coincidan con ese flujo de ingresos.
En otros cultivos, el calendario puede depender de siembra, cosecha y venta.
Las garantías se estructuran considerando ciclos productivos, plazos de recuperación y riesgos específicos de cada actividad, precisamente porque en el campo los ingresos no necesariamente tienen periodicidad mensual.
La gráfica incluida en el documento muestra el funcionamiento para la cadena láctea: el productor recibe crédito para insumos o alimentación, entrega leche diariamente, la industria realiza el acopio y posteriormente el pago quincenal puede alinearse con la cuota del financiamiento.
Blockchain para emitir la garantía sin trámites presenciales
El componente tecnológico aparece después de que Finko aprueba el crédito.
Anzi emite una garantía digital respaldada en blockchain, que queda incorporada a la operación sin exigir trámites presenciales adicionales al productor. La plataforma automatiza la gestión de la cobertura y mantiene trazabilidad sobre la documentación relacionada con cada financiación.
La garantía no significa que Anzi entregue directamente el préstamo.
Su papel consiste en cubrir una parte previamente definida del riesgo de las operaciones originadas por Finko. En caso de incumplimiento, se activa la cobertura acordada.
Según la compañía, las reclamaciones pueden tramitarse digitalmente y resolverse entre uno y tres días.
“En el campo existen productores con actividades viables y capacidad productiva, pero con poca información en el sistema financiero. La garantía permite distribuir el riesgo de la operación y respaldar créditos que, bajo los criterios tradicionales, podrían ser más difíciles de aprobar”, afirmó Matías Marmissolle, CEO de Anzi.
El problema no siempre es capacidad de pago, sino falta de información
Uno de los retos de la financiación rural es que un productor económicamente activo puede tener poco historial crediticio o información financiera insuficiente para ser evaluado mediante modelos convencionales.
Esa falta de datos puede elevar automáticamente su percepción de riesgo, aunque exista una actividad productiva detrás del crédito.
Las garantías buscan absorber una parte de ese riesgo adicional y permitir que determinadas operaciones puedan ser financiadas sin exigir que todos los productores respondan al mismo perfil utilizado tradicionalmente por el sistema financiero.
Entre las personas financiadas mediante el programa también se encuentran mujeres rurales vinculadas con las cadenas productivas atendidas.
El modelo apunta a superar $1.900 millones en 2026
La siguiente etapa será ampliar el número de operaciones y las actividades agropecuarias cubiertas. Para el cierre de 2026, el proyecto prevé superar 300 operaciones por $1.900 millones, más del doble del volumen respaldado durante los primeros cuatro meses.
La estructura también puede generar un efecto sobre la capacidad de financiación de Finko. Al tener parte de sus posibles pérdidas respaldadas mediante garantías, la compañía puede reducir el riesgo de su cartera y eventualmente conseguir recursos bajo mejores condiciones.
Finko, una spin-off vinculada al Grupo Alquería, reporta actualmente más de 600 productores atendidos y más de $6.000 millones movilizados en soluciones financiadas. Su modelo combina crédito productivo, más de 1.000 referencias de insumos y asistencia técnica, con un proceso digital realizado a través de WhatsApp.
El crédito rural empieza a mirar cómo funciona realmente el campo
El modelo pone sobre la mesa una discusión más amplia sobre inclusión financiera rural. Llevar crédito al campo no consiste únicamente en digitalizar una solicitud o reducir los tiempos de desembolso. También implica diseñar productos que entiendan cuándo produce ingresos un agricultor y cómo funciona económicamente cada cadena.
Un productor lechero, uno de café y otro de aguacate pueden tener capacidad para pagar una obligación, pero no necesariamente bajo el mismo calendario ni con la misma estructura de riesgo.
Ahí está el elemento más interesante de la iniciativa de Anzi y Finko: utilizar tecnología para adaptar el crédito al negocio productivo y no obligar al negocio productivo a adaptarse completamente a la lógica tradicional del crédito.
Tal vez te has perdido
Infografía del día
Lo más leído
- Negocios
- Innovación
- Negocios
- Actualidad
- Innovación