Actualidad
Uno de cada dos carros matriculados en agosto fue eléctrico o híbrido
En agosto, Colombia matriculó 13.737 vehículos eléctricos e híbridos, el 50,6 % del mercado; algunos pueden acceder a incentivos tributarios vigentes.
Viernes, Septiembre 18, 2026
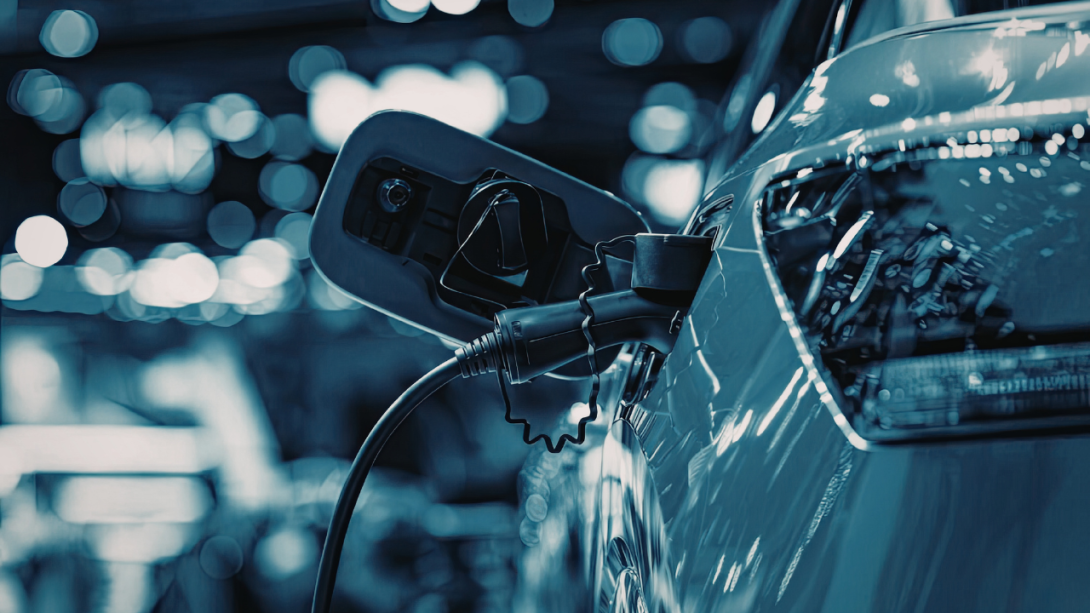
La movilidad electrificada alcanzó en agosto de 2026 un nuevo punto de referencia en Colombia. De los 27.124 vehículos nuevos matriculados durante el mes, 13.737 fueron eléctricos o híbridos, una participación conjunta de 50,6 %.
El resultado se explica por 4.542 vehículos eléctricos y 9.195 híbridos. Frente a agosto de 2025, las matrículas de eléctricos aumentaron 176 %, mientras las de híbridos crecieron 51,6 %, según el informe del sector automotor de Fenalco y la Andi.
La expansión ocurre en un mercado que también gana volumen. Entre enero y agosto se registraron 213.377 vehículos nuevos en el país, 42,1 % más que en el mismo periodo del año anterior. Para empresas y compradores, el avance de estas tecnologías lleva la conversación desde la oferta disponible hacia el costo total de adquisición, operación y renovación de flotas.
“El crecimiento que está mostrando este mercado hace que los incentivos tributarios cobren cada vez mayor relevancia. Para un comprador particular, pueden reducir el costo efectivo de adquisición del vehículo. Para las empresas que evalúan renovar su flota, pueden tener un impacto directo en la rentabilidad y el período de recuperación de la inversión. Por ello, antes de tomar una decisión de compra, la recomendación es revisar si el vehículo es elegible para los beneficios y evaluar oportunamente el proceso de certificación ante la UPME”, afirmó Hollman Gustavo Carrasco, senior manager de Impuestos y Servicios Legales de KPMG Colombia.
Qué tecnologías pueden solicitar los incentivos
La Unidad de Planeación Minero Energética incluye entre las tecnologías que pueden solicitar certificación a los vehículos completamente eléctricos y a los híbridos enchufables —PHEV— e híbridos completos —HEV—. La entidad advierte que los híbridos ligeros o mild hybrid —MHEV— no pueden acceder a estos incentivos.
La distinción es relevante porque la denominación comercial “híbrido” reúne sistemas de propulsión diferentes. Por eso, la elegibilidad no debe darse por sentada a partir de la publicidad, la ficha comercial o la matrícula: es necesario comprobar la tecnología específica y cumplir el trámite aplicable.
Según la UPME, los beneficios asociados a proyectos elegibles comprenden exclusión de IVA, deducción en renta del 50 % de la inversión —aplicable hasta por 15 años—, exención arancelaria para las importaciones cubiertas y depreciación acelerada de los activos.
Su aprovechamiento depende de las condiciones legales, de la certificación y de la situación tributaria de cada solicitante. Por tanto, no constituye un descuento automático para todos los compradores.
La certificación define el acceso
El procedimiento se tramita ante la UPME mediante el Sistema Único de Usuarios. El solicitante debe registrar su información, abrir el caso correspondiente a incentivos para vehículos eléctricos e híbridos, identificar el vehículo y aportar la documentación requerida.
La certificación sirve de soporte para hacer efectivo el tratamiento tributario ante la autoridad competente.
Este paso exige planeación, especialmente cuando una compañía analiza la compra de varios vehículos. Además del precio de lista, la evaluación financiera debe incorporar la tecnología de cada unidad, la capacidad de aprovechar la deducción, los tiempos del trámite, la infraestructura de carga y los costos de operación y mantenimiento.
Una compra previa no siempre excluye el beneficio
Una precisión de la Dirección de Impuestos y Aduanas Nacionales abre la posibilidad de solicitar la devolución del IVA pagado cuando la certificación de la UPME se obtiene después de la compra y se cumplen los requisitos.
En ese caso, el impuesto puede tratarse como un pago de lo no debido, pero el reconocimiento no es automático: debe presentarse la solicitud y conservarse la trazabilidad documental de la operación.
“El momento de la certificación es importante, pero una compra ya realizada no necesariamente cierra la puerta al beneficio. La DIAN ha establecido un procedimiento para aquellos casos en los que el IVA fue pagado y posteriormente se obtiene la certificación de la UPME. Lo fundamental es verificar que el vehículo cumpla los requisitos, obtener la certificación de la UPME y conservar los soportes necesarios para hacer efectivo el incentivo tributario”, explicó Carrasco.
La alternativa debe revisarse caso por caso. La factura, la identificación exacta del vehículo, la prueba del pago, la certificación y los documentos contables y fiscales son determinantes para sustentar una eventual devolución.
Del crecimiento comercial a la decisión de inversión
Que eléctricos e híbridos hayan representado la mitad de las matrículas de agosto muestra un cambio acelerado en la composición mensual del mercado, pero no significa que uno de cada dos vehículos que circulan en Colombia utilice estas tecnologías. El indicador corresponde exclusivamente a registros nuevos durante ese mes.
Para las empresas, la señal es concreta: la electrificación ya tiene una escala suficiente para formar parte de las decisiones de inversión y renovación de flotas. El valor económico de los incentivos dependerá de verificar la elegibilidad antes de contratar, organizar los soportes y comparar el beneficio fiscal con el costo total de propiedad.
Tal vez te has perdido
Infografía del día
Lo más leído
- Negocios
- Innovación
- Negocios
- Actualidad
- Innovación